
In diesem Beitrag
- Ein Kommentar, den ich nicht übergehen wollte
- Was kostet ein Cappuccino wirklich?
- Was die Menschen sagten - und was sie taten
- Eine Bank verändert ihre Investitionsprüfung
- 2023 war nicht 2026: Die Datenbasis verändert sich
- Der Unterschied liegt nicht nur auf dem Preisschild
- Ähnliche Richtung, anders ausgebaut
- Was der Praxistest beweist - und was noch offen ist
- Quellen und weiterführende Dokumente
Vor Kurzem habe ich hier noch einmal erklärt, was ich unter Wirkungsökonomie verstehe: Eine Wirtschaft, in der nicht allein zählt, wie viel Geld am Ende übrig bleibt, sondern was Unternehmen, Produkte und politische Entscheidungen tatsächlich bei Menschen, in der Natur und in unserer Demokratie verändern.
Ein Kommentar, den ich nicht übergehen wollte
Darunter meldete sich Stefan Feiter. Er verwies auf die niederländischen Initiativen True Price und Impact Economy. Ähnlicher Ansatz, schrieb er. Ich kannte diese Arbeiten bis dahin nicht. Also habe ich mir die Originalberichte angesehen.
Und ja: Die Parallelen sind bemerkenswert. Die niederländischen Initiativen existieren schon länger als meine Wirkungsökonomie, die ich unabhängig davon entwickelt habe. Umso interessanter ist die Frage, was dort bereits im Alltag funktioniert - und worin sich die Ansätze unterscheiden.
Was kostet ein Cappuccino wirklich?
Stellen wir uns eine ganz normale Situation vor. Wir holen uns unterwegs einen Cappuccino. Zwei Euro, bezahlt, fertig. Nur: Auf dem Kassenbon stehen nicht alle Folgen, die bei seiner Herstellung entstehen.
Kaffeepflanzen brauchen Flächen und Wasser. Bohnen werden geerntet, transportiert und geröstet. Menschen arbeiten entlang dieser Lieferkette. Für die Milch kommen Tierhaltung, Futtermittel und weitere Emissionen hinzu. Manche dieser Kosten erscheinen im Verkaufspreis. Andere landen bei Beschäftigten, Gesellschaft, Umwelt oder späteren Generationen.
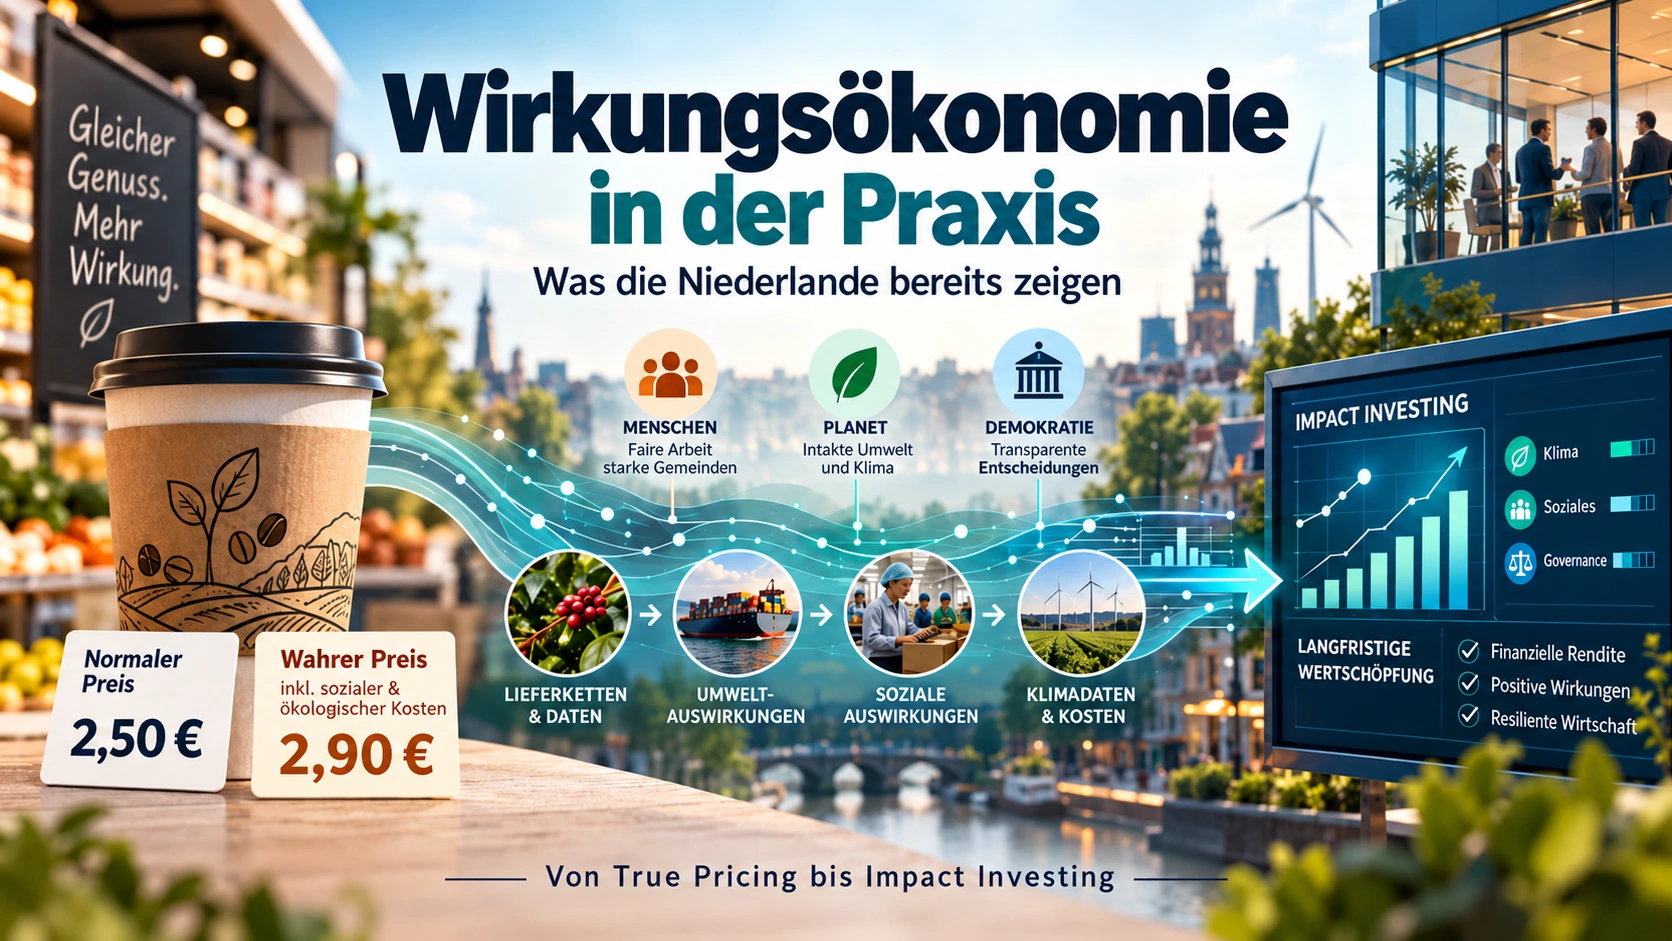
Genau das untersuchten True Price und die Supermarktkette Albert Heijn 2023 in drei niederländischen AH-to-go-Filialen. Sie modellierten den Weg der Zutaten durch die Lieferkette und bewerteten sechs ökologische und drei soziale Schadenskategorien. Das Ergebnis: Für einen Cappuccino mit Kuhmilch errechneten sie 28 Cent zusätzliche Umwelt- und Sozialkosten. Bei der Variante mit Hafermilch waren es elf Cent. [1]
Nun wurde nicht nur ein Bericht veröffentlicht. Albert Heijn änderte die Preisanzeige und das Kassensystem. Beim Bezahlen erschienen zwei Preise: der normale und der um die geschätzten Folgekosten erhöhte. Den zweiten Preis konnten Kundinnen und Kunden freiwillig wählen. [2]
Was die Menschen sagten - und was sie taten
Vorher erklärten 36 Prozent in einer Befragung, sie seien bereit, den höheren Preis zu bezahlen. Tatsächlich entschieden sich an der Kasse 15 Prozent dafür. Ein Wechsel von Kuhmilch zu Hafermilch oder schwarzem Kaffee war in den Verkaufsdaten nicht erkennbar. [2]
Über den Versuchszeitraum kamen 946,47 Euro an zusätzlichen Zahlungen zusammen. Albert Heijn stockte diese Summe auf 10.000 Euro auf und kündigte an, sie für Verbesserungsprojekte in der Kaffeelieferkette an die Rainforest Alliance zu geben. [3]
Ist das ein Erfolg? Ja, wenn wir nach der technischen Umsetzbarkeit fragen. Die Folgen eines Produkts wurden berechnet, auf dem Preisschild sichtbar und im Kassensystem verarbeitet. Auch das tatsächliche Kaufverhalten wurde erfasst.
Es ist aber noch kein Nachweis, dass anschließend auf einer bestimmten Kaffeefarm höhere Löhne gezahlt wurden oder weniger Umweltschäden entstanden. Diese Folgewirkungen wurden mit dem Versuch nicht gemessen. Und die Berechnung beruhte teilweise auf Durchschnittsdaten statt auf vollständigen Informationen der konkreten Zulieferer. Die Autoren legen diese Grenzen offen. [1] [2]
Gerade das ist lehrreich: Zwischen einer ermittelten Folgekostenlücke, einer Zahlung an der Kasse und einer tatsächlich verbesserten Lebens- oder Umweltsituation liegen mehrere Schritte.
Eine Bank verändert ihre Investitionsprüfung
Das zweite Beispiel ist weniger alltäglich - und für die wirtschaftliche Steuerung mindestens genauso interessant.
Der Sustainable Impact Fund der niederländischen Bank ABN AMRO verfügt über eine Kapitalzusage von 500 Millionen Euro. Seit 2022 arbeitet der Fonds mit dem Impact Institute zusammen. Vor möglichen Beteiligungen wird zusätzlich zur wirtschaftlichen und juristischen Prüfung untersucht, welche gesellschaftlichen und ökologischen Veränderungen das Unternehmen ermöglichen soll, über welche Wirkungspfade sie entstehen, welche Risiken bestehen und wie die Ergebnisse später erfasst werden können. [4]
Der Fondsbericht für 2024 nennt ein greifbares Beispiel: Urban Mine, ein Unternehmen für die Wiederverwertung von Betonmaterial, kam nach der verwendeten Vergleichsrechnung auf rund 1.150 Tonnen vermiedene CO2-Äquivalente. Das ist eine modellierte Wirkung der Unternehmensaktivität gegenüber einer Referenzlösung. Die Bank selbst sagt ausdrücklich, dass diese Einsparungen nicht einfach ihrem eigenen Finanzierungsbeitrag zugerechnet werden dürfen. [5]
Hier wird Wirkung bereits in einen realen Investitionsprozess eingebaut. Die Bank prüft nicht nur, ob sich Kapital finanziell rentieren kann, sondern berücksichtigt zusätzlich erwartete gesellschaftliche Folgen. Was sie damit noch nicht bewiesen hat, ist der zusätzliche gesellschaftliche Nutzen, der allein durch die konkrete Fondsfinanzierung entstanden ist. Auch das muss man auseinanderhalten.
2023 war nicht 2026: Die Datenbasis verändert sich
Beim Kaffeeexperiment fehlten viele direkte Informationen aus den tatsächlichen Lieferketten. Deshalb arbeiteten die Forschenden mit Studien, Branchendaten und Annahmen. Seitdem hat sich in Europa einiges verändert.
Die europäische Nachhaltigkeitsberichterstattung nach CSRD und ESRS macht für einen Teil der Unternehmen zusätzliche Angaben über Umwelt, Beschäftigte und relevante Auswirkungen in der Wertschöpfungskette verfügbar. Banken müssen außerdem ESG-Risiken ihrer Geschäfte und Kreditnehmer systematischer erfassen und steuern. Die entsprechenden Leitlinien der Europäischen Bankenaufsicht gelten für die meisten Institute seit Januar 2026. [6] [7]
Das ist ein wichtiger Fortschritt für die praktische Anwendbarkeit wirkungsbezogener Bewertungen. Nur dürfen wir daraus keine Datenvollständigkeit ableiten. Gerade 2026 hat die EU die CSRD-Pflicht auf deutlich weniger Unternehmen begrenzt: Im Grundsatz betrifft sie nun Unternehmen mit mehr als 1.000 Beschäftigten und mehr als 450 Millionen Euro Nettoumsatz. Kleinere Unternehmen sind vielfach nicht berichtspflichtig. Und selbst ein guter Unternehmensbericht verrät nicht automatisch, was auf einer bestimmten Kaffeefarm oder bei einer einzelnen Produktcharge geschieht. [6] [8]
Dazu kommt ein Unterschied, der für die Wirkungsökonomie entscheidend ist: Eine Bank untersucht ESG-Risiken zunächst auch deshalb, weil sie wissen muss, was diese Risiken für ihre Kredite bedeuten. Das ist nicht automatisch dasselbe wie die Frage, welche gesellschaftliche Wirkung eine Investition tatsächlich verursacht. Beide Blickrichtungen sind nötig - und sie müssen sauber getrennt werden.
Der Unterschied liegt nicht nur auf dem Preisschild
True Pricing macht versteckte Schäden sichtbar und gibt ihnen im Versuch einen zusätzlichen Preis. Das ist ein hilfreicher erster Schritt. Aber wenn der Cappuccino mit Hafermilch dadurch ebenfalls teurer wird, entsteht noch keine systematische Entlastung des besseren Produkts.
In meiner Wirkungsökonomie soll Wirkung in die wirtschaftlichen Spielregeln selbst zurückgeführt werden. Produkte mit besserer, ausreichend belegter Netto-Wirkung sollen durch passende Entlastungen wirtschaftlich attraktiver werden können. Produkte, die höhere Schäden verursachen, sollen ihre Kosten nicht länger so leicht auf andere abwälzen können.
Das heißt ausdrücklich nicht, dass der Staat jedem Produkt nach Gutdünken einen Preis verordnet. Im Wirkungssteuergesetz, das ich als Entwurf ausgearbeitet habe, werden Bewertungsdaten, gesetzliche Entscheidungen und ihre Umsetzung getrennt. Welche Steuer oder Abgabe verändert werden darf, entscheidet das demokratisch beschlossene Recht. Und ob eine Entlastung wirklich bei den Kundinnen und Kunden ankommt, muss anschließend überprüft werden.
Ein wichtiger Punkt ist mir dabei die Bezahlbarkeit. Nachhaltigere Angebote sollen nicht dauerhaft ein Privileg derjenigen bleiben, die sich jeden Preis leisten können. Deshalb gehören Wettbewerb, Grundversorgung, Kaufkraft, soziale Entlastung und die Finanzierung des Übergangs zur Betrachtung dazu.
Ähnliche Richtung, anders ausgebaut
Ich möchte den niederländischen Ansatz dabei keineswegs kleiner machen, als er ist. True Price ist nur ein Teil einer größeren Bewegung. Unter dem Namen True Profits werden dort ebenfalls wirkungsbezogene Steueranreize, veränderte Kapitalbedingungen und eine andere Erfolgsrechnung für Unternehmen vorgeschlagen. Auch die Idee, gute Wirkung wirtschaftlich zu belohnen, ist also nicht auf meine Wirkungsökonomie beschränkt. [9]
Meine WÖk ist unabhängig davon entstanden und anders angelegt. Sie verbindet die Steuerung von Produkten, Kapital und Unternehmen ausdrücklich mit den Auswirkungen auf Mensch, Planet und Demokratie. Dazu gehören auch Medien, öffentliche Debatten, Rechtsstaatlichkeit und digitale Selbstbestimmung. Relevante Folgen über mehrere Stufen, Rückkopplungen und Veränderungen künftiger Entscheidungsbedingungen sollen nicht am Rand stehen bleiben.
Dafür gibt es bereits ein ausgearbeitetes Masterregister mit Bewertungsregeln und Scorecards, ein Management- und Methodensystem, Verfahren für das Impact Controlling und einen umfangreichen Entwurf für die gesetzliche Rückkopplung. Weitere Konzepte betreffen unter anderem Wirkungseinkommen, Wirkungsfonds und öffentliche Haushalte. [10]
Das macht die WÖk in ihrem Gegenstandsbereich umfassender und in einzelnen institutionellen Fragen detaillierter ausgearbeitet. Es bedeutet nicht, dass sie in der praktischen Erprobung weiter wäre. Hier haben die niederländischen Organisationen einen klaren Vorsprung. Gerade deshalb lohnt der Austausch.
Was der Praxistest beweist - und was noch offen ist
Der Supermarktversuch beweist nicht, dass eine ganze Volkswirtschaft durch bessere Preisschilder automatisch nachhaltiger wird. Und die Kapitalprüfung einer Bank beweist noch nicht, dass bereits alle gesellschaftlichen Folgekosten in unseren Finanzmärkten berücksichtigt werden.
Aber beide Fälle zeigen, dass wichtige Bausteine einer wirkungsorientierten Marktwirtschaft technisch und organisatorisch funktionieren. Man kann Lieferketten modellieren, Auswirkungen bewerten, Unterschiede sichtbar machen und diese Informationen in Verkaufs- und Investitionsentscheidungen einbeziehen.
Der nächste Schritt ist anspruchsvoller: Aus guten Daten müssen bessere Entscheidungen werden. Aus besseren Entscheidungen müssen überprüfbare Verbesserungen entstehen. Und die Regeln müssen so gestaltet sein, dass Vorteile nicht nur bei einzelnen gutwilligen Kundinnen, Kunden oder Unternehmen hängen bleiben.
Genau dafür arbeite ich an der Wirkungsökonomie. Nicht als Konkurrenz zu jeder verwandten Forschung, sondern als eigenständiger Versuch, Messung, Bewertung, Schutzrechte, wirtschaftliche Anreize und demokratische Kontrolle in einem durchgängigen Modell zu verbinden.
Ein Cappuccino zeigt, wie versteckte Kosten sichtbar werden. Ein Investmentfonds zeigt, wie Wirkungsdaten in eine echte Entscheidung gelangen. Die offene Aufgabe lautet: Wie verändern wir daraus die Regeln einer ganzen Wirtschaft - so, dass ihre tatsächlichen Folgen auch über ihren Erfolg entscheiden?
Danke an Stefan Feiter für den Hinweis. Er hat eine Recherche ausgelöst, die diese Diskussion ein gutes Stück konkreter macht.
Quellen und weiterführende Dokumente
Die folgenden Originalquellen dokumentieren Durchführung, Ergebnisse und methodische Grenzen der Beispiele. Die Quellenangaben im Text beziehen sich auf diese Nummern.
[1] True Price (April 2023): Berechnungsmethodik und externe Kosten des Kaffeeexperiments
[2] Albert Heijn / True Price (2023): Experimentbericht, Durchführung und Kundenverhalten
[3] Albert Heijn (Juli 2023): Abschlussmeldung und 10.000-Euro-Zusage
[4] Impact Institute: Impact Due Diligence für den ABN AMRO Sustainable Impact Fund
[5] ABN AMRO: Sustainable Impact Fund, Impact Report 2024 (veröffentlicht 2025)
[6] Europäische Kommission (3. Juli 2026): Überarbeitete ESRS und freiwillige Berichtsstandards
[7] Europäische Bankenaufsicht (9. Januar 2025): ESG-Risikoleitlinien, Anwendung ab 11. Januar 2026
[8] EU-Richtlinie 2026/470 und Rat der EU: Änderungen des CSRD-Anwendungsbereichs
[9] Impact Economy Foundation: True Profits - Reformvorschläge zu Steuern und Kapital
[10] Natalie Weber: Wirkungsökonomie - Methoden, Instrumente und gesellschaftlicher Ansatz
Weiter: Zum Einstieg in die Wirkungsökonomie, zur Wirkungssteuer und zum führenden Begriffsleitfaden.