
In diesem Beitrag
- Ein T-Shirt hat eine lange Geschichte
- Die Daten sind längst Teil unseres Wirtschaftssystems
- Zwei Landkarten helfen beim Sortieren
- In der Färberei wird aus einem Eindruck eine Messung
- In der Näherei spricht der Lohnzettel
- Auch beim Klima vergleichen wir konkrete Folgen
- Was aus den Messungen wird: der Wirkungspass
- Warum ein besseres T-Shirt heute teurer wirken kann
- Warum wir nicht jedem Käfer einen Europreis geben müssen
- Die Wirkungssteuer: Aus einer Klasse wird eine Preisregel
- Und die Kundin mit ihren 15 Euro?
- Was die Unternehmen davon haben
- Warum die Lieferkette nicht an der Grenze endet
- Warum sich die Wirtschaft nicht auf den Kassenbon reduzieren lässt
- Was ändert sich wirklich?
- Warum wir damit beginnen können
- Noch einmal an die Kasse
- Quellen und methodische Hinweise
- Rechenanhang - zum Nachvollziehen
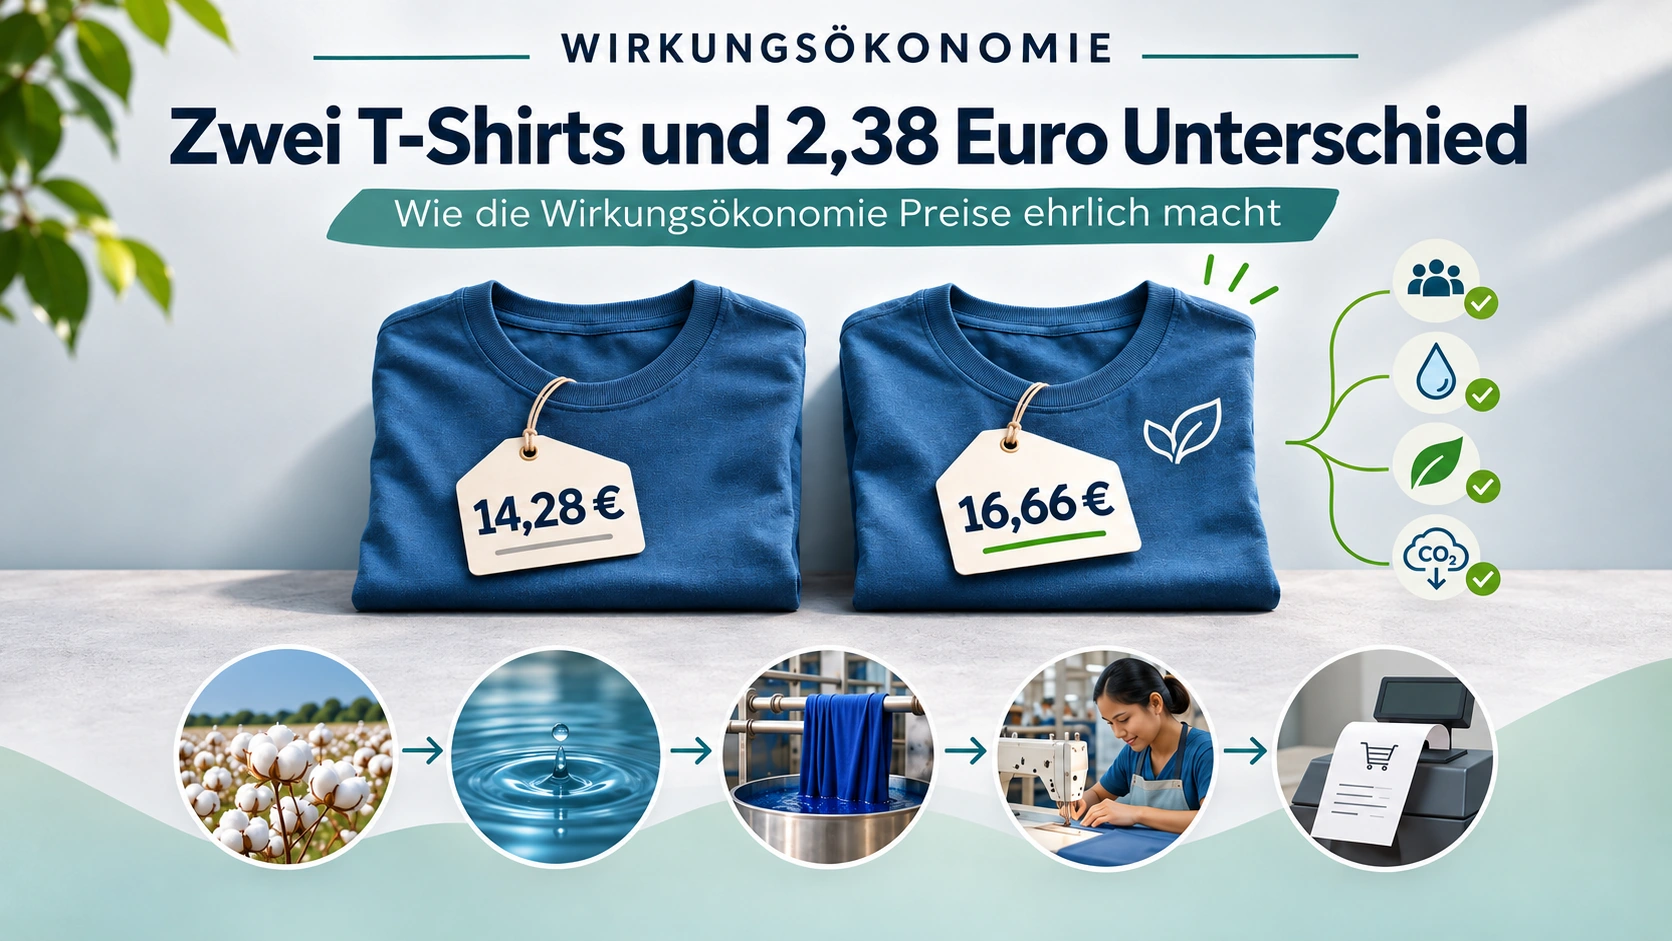
Stellt euch vor, ihr habt 15 Euro für ein neues T-Shirt. Im Laden liegen zwei blaue Shirts. Gleicher Schnitt, gleiche Qualität, gleicher Zweck. Auf dem ersten steht 14,28 Euro. Auf dem zweiten 16,66 Euro. Welches nehmt ihr?
Für viele ist die Entscheidung gefallen, bevor sie überhaupt beginnt. Das zweite Shirt ist zu teuer. Was aber, wenn es aus einer Lieferkette mit besserem Umgang mit Wasser, geringerer Klimabelastung und besseren Arbeitsbedingungen stammt? Dann zeigt uns der Kassenbon zwar, was wir bezahlen müssen. Er zeigt uns aber nicht, welche Folgen die Herstellung hatte.
Genau an dieser Stelle beginnt die Wirkungsökonomie. Ich habe sie entwickelt, weil ich unsere wirtschaftlichen Spielregeln verändern möchte. Heute kann es für ein Unternehmen günstiger sein, bestimmte Umwelt- oder Sozialkosten bei anderen entstehen zu lassen. Ein Unternehmen, das in bessere Verfahren investiert, hat dagegen Ausgaben, die zunächst auf seiner eigenen Rechnung stehen. Und das Ergebnis kann paradox sein: Das gesellschaftlich bessere Produkt erscheint im Laden als das teurere.
Das muss nicht so bleiben. An zwei erfundenen T-Shirts möchte ich zeigen, wie eine andere Logik funktioniert. Nicht mit einem Appell, beim Einkaufen ein schlechtes Gewissen zu haben. Sondern mit Daten, nachvollziehbaren Bewertungen und einer Preisregel, die sich rechnen lässt.
Ein T-Shirt hat eine lange Geschichte
Beide Shirts wiegen in unserem Beispiel 200 Gramm. Shirt A besteht aus neu angebauter Baumwolle. Shirt B enthält 50 Gramm neue Baumwolle und 150 Gramm zurückgewonnene Fasern. Wir nehmen an, dass beide gleich lange halten und denselben Gebrauchswert besitzen. So vergleichen wir zwei Wege, dieselbe Aufgabe zu erfüllen.
Die Reise beginnt auf dem Baumwollfeld. Dort interessieren uns Wasserentnahme, Standort, Boden, Pflanzenschutz und Arbeitsbedingungen. Nach der Ernte werden die Fasern aufbereitet, versponnen und zu Stoff verarbeitet. Es folgen Färberei, Zuschnitt, Nähen, Verpackung und Transport. Im Laden ist die Geschichte noch nicht zu Ende: Wie lange hält das Shirt? Wie viel Energie braucht seine Nutzung? Kann es repariert oder weiterverwendet werden? Was passiert mit dem Material am Ende?
Für jeden Schritt gibt es konkrete Fragen. In der Spinnerei prüfen wir den Strombedarf. In der Färberei den Wasserverbrauch, die eingesetzten Chemikalien und die Abwasserqualität. In der Näherei Löhne, Arbeitszeiten und Sicherheit. Beim fertigen Kleidungsstück Haltbarkeit und die Möglichkeit, das Material weiterzuverwenden.
Man muss dafür nicht jedes Mal eine neue Wissenschaft erfinden. Wir müssen die bestehenden Informationen entlang der Lieferkette sinnvoll miteinander verbinden.
Die Daten sind längst Teil unseres Wirtschaftssystems
Und hier liegt ein großer Vorteil: Die Messverfahren und zahlreiche für die Wirkungsökonomie benötigte Daten entstehen bereits heute in der Wirtschaft.
Landwirtschaftliche Betriebe erfassen Flächen, Erntemengen und betriebliche Eingaben. Fabriken kennen Materialeinsatz, Stromverbrauch, Produktionsmengen und Ausschuss. Färbereien haben Messungen und Umweltgenehmigungen. Für Beschäftigte existieren Lohnabrechnungen und Arbeitszeitnachweise. Lieferungen erhalten Chargen-, Artikel- und Rechnungsnummern. Umwelt- und Nachhaltigkeitsberichte ergänzen diese Informationen.
Dazu kommen internationale Standards für Treibhausgasbilanzen und Produktökobilanzen, die europäische Nachhaltigkeitsberichterstattung sowie Risikodaten, mit denen Banken arbeiten. Die CSRD und die europäischen Nachhaltigkeitsberichtsstandards verpflichten die jeweils erfassten Unternehmen zur Berichterstattung; ihre Reichweite wurde durch die europäischen Omnibus-Änderungen angepasst. Seit Januar 2026 gelten zudem für viele Banken die EBA-Leitlinien zum Management von ESG-Risiken. Für kleine und nicht komplexe Institute gilt ein späterer Anwendungstermin. Das bedeutet zusätzliche Datennutzung und Risikoprüfung, aber keine allgemeine Pflicht jedes einzelnen Lieferanten, sämtliche T-Shirt-Daten öffentlich bereitzustellen.
Der entscheidende Fortschritt liegt deshalb nicht in einer neuen Zahlenflut. Er liegt in der Verbindung der Informationen. Ein Baumwollballen gehört zu einer Lieferung. Die Spinnerei ordnet ihn einem Garn zu. Daraus entsteht eine Stoffpartie, daraus ein fertiges Shirt. Die Wirkungsökonomie verbindet die Daten der jeweiligen Tätigkeiten mit diesem Produkt. So wird aus vielen einzelnen Betriebsinformationen eine prüfbare Produktgeschichte.
Einfach gesagt: Die Wirtschaft misst längst sehr viel. Wir geben diesen Messungen eine gemeinsame Aufgabe.
Zwei Landkarten helfen beim Sortieren
Woher wissen wir, welche Daten zu welchem Arbeitsschritt gehören? Dafür verwenden wir zwei bereits vorhandene Ordnungssysteme.
Das erste heißt NACE. Das ist das europäische Verzeichnis wirtschaftlicher Tätigkeiten. Es unterscheidet etwa den Anbau von Faserpflanzen, die Herstellung von Garn, die Textilveredlung und die Bekleidungsherstellung. Ein NACE-Code sagt nicht, ob eine Färberei gut arbeitet. Er sagt, welche Tätigkeit sie ausführt. Genau deshalb hilft er uns, die richtigen Fragen und Datenquellen zu finden. Maßgeblich ist die jeweils aktuelle NACE-Fassung.
Das zweite Ordnungssystem sind die 17 Nachhaltigkeitsziele der Vereinten Nationen, die SDGs. Beim Baumwollanbau ist etwa sauberes Wasser wichtig, bei der Näherei menschenwürdige Arbeit, bei Rohstoffen der verantwortliche Umgang mit Ressourcen, bei Energie und Transport der Klimaschutz. Die Wirkungsökonomie ergänzt diesen Rahmen mit ihrem eigenen Modellrahmen SDG+, etwa für weitere demokratische und institutionelle Wirkungsfragen.
Wir kleben also nicht einfach möglichst viele bunte Ziele auf ein T-Shirt. Wir ordnen die Tätigkeiten ein und fragen, welche Folgen sie für Mensch, Planet und Gesellschaft haben. Daraus entsteht der Prüfplan.
In der Färberei wird aus einem Eindruck eine Messung
Besuchen wir die Färbereien unserer beiden Shirts. In unserem Beispiel gilt für einen bestimmten Abwasserparameter eine rechtliche Grenze von 160 Milligramm pro Liter. Es geht um den chemischen Sauerstoffbedarf. Das Labor prüft damit einen Teil der Belastung des behandelten Abwassers.
Bei der Färberei von A messen wir in unserer erfundenen Probe 152 Milligramm pro Liter. Bei B sind es 80. Beide Betriebe liegen unter der im Beispiel geltenden Grenze. Aber B liegt deutlich niedriger.
Jetzt kommt ein wichtiger Unterschied: Die 160 Milligramm stammen nicht aus der Wirkungsökonomie. Eine rechtliche Grenze muss aus dem für diesen Betrieb tatsächlich geltenden Recht und seiner Genehmigung kommen. Die Wirkungsökonomie legt dazu eine Bewertungsregel an. In der Registerregel WOK-E-127, R12, erhält ein Messwert über 75 Prozent bis zur erlaubten Grenze null Punkte. Bis einschließlich 75 Prozent gibt es plus zwei, bis einschließlich der Hälfte plus drei. Für diesen einen Abwasserindikator hat A also null und B plus drei Punkte.
Das ist kein Urteil über das gesamte T-Shirt. Es ist eine klare Aussage über einen konkreten Messwert: Wir wissen, welche Grenze gilt, wir kennen die Probe und wir können die Bewertung nachrechnen.
Auch die Wassermenge und der Zustand des betroffenen Gewässers gehören zur Gesamtprüfung. Schließlich ist ein Liter Wasser in einer wasserreichen Region nicht mit einem Liter Wasser in einem von Dürre betroffenen Gebiet gleichzusetzen. Das ist kein Grund, die Rechnung kompliziert zu machen. Es ist der Grund, den richtigen Maßstab zu wählen.
In der Näherei spricht der Lohnzettel
Als Nächstes schauen wir in die Näherei. Hier geht es nicht nur um den gesetzlichen Mindestlohn. Wir möchten wissen, wie viele Beschäftigte mit dem Lohn für eine normale Arbeitswoche ihre grundlegenden Lebenshaltungskosten am jeweiligen Ort bestreiten können.
In unserem Beispiel erreichen bei A 50 von 100 Beschäftigten diesen Lebenslohn. Bei B sind es 90 von 100. Der Unterschied ist erheblich. Nach der im Masterregister dokumentierten Arbeitsregel WOK-S-101, R27, bekommt A für diesen Indikator minus zwei und B plus zwei Punkte.
Die Schwellen stammen aus der bisherigen WÖk-Kalibrierung. Sie sind nicht selbst gesetzliche Mindestlöhne und auch keine Bewertung der Menschen. Bewertet wird die Lohnpraxis einer wirtschaftlichen Tätigkeit.
Zehn Beschäftigte bei B liegen in unserem Beispiel weiterhin unter dem angesetzten Lebenslohn. Deshalb prüft die Wirkungsökonomie auch innerhalb einer besseren Lieferkette weiter. Ebenso gehören Arbeitszeiten, Arbeitssicherheit und grundlegende Rechte zur Untersuchung.
Das ist der Unterschied zwischen einem wohlklingenden Nachhaltigkeitsversprechen und einer überprüfbaren Aussage: Wir wissen, welche Frage wir stellen, welche Daten sie beantworten und was der Befund für die Bewertung bedeutet.
Auch beim Klima vergleichen wir konkrete Folgen
Für den Weg bis zur Bereitstellung der Shirts am Markt nehmen wir im Beispiel acht Kilogramm CO2-Äquivalente für A und 3,4 Kilogramm für B an. Das sind 4,6 Kilogramm Unterschied je Shirt. Solche Produktwerte werden mit anerkannten Methoden aus Materialmengen, Energieverbräuchen und anderen Prozessdaten berechnet.
Daraus folgt zunächst eine nachvollziehbare Aussage über die betrachtete Klimabelastung. Für eine abschließende Wirkungsklasse braucht es zusätzlich die passende Bewertungsvorschrift und eine Vergleichsgrundlage. Und für den vollständigen Lebensweg zählen natürlich auch Nutzung und Entsorgung.
Die Wirkungsökonomie macht aus einer Zahl deshalb nicht automatisch ein Qualitätssiegel. Sie verbindet die Messungen zu einem vollständigen Wirkungsprofil. Wasser, Klima, Arbeit, Ressourcen, Chemikalien und Haltbarkeit werden gemeinsam betrachtet - ohne ihre Unterschiede einzuebnen.
Was aus den Messungen wird: der Wirkungspass
Nun legen wir alle Informationen zu einer Produktakte zusammen. Sie dokumentiert die Lieferkette, die relevanten Wirkungsfelder, die Messwerte, die Quellen und die Prüfungen. Diesen Ansatz nennen wir Wirkungspass.
Ein wichtiges Prinzip: Nicht jede gute Zahl darf jede schlechte ausgleichen. Ein besserer Klimawert ist kein Freibrief für einen schweren Verstoß gegen Arbeitsrechte. Und eine hohe Recyclingquote erlaubt keine rechtswidrige Einleitung von Schadstoffen. Harte Grenzen bleiben verbindlich. Das nennen wir Nichtkompensation. Die Reverse Merit Order hilft zusätzlich, besonders kritische Wirkungsfelder bei der Bewertung nicht im Durchschnitt verschwinden zu lassen.
Für eine faire Produktklassifizierung muss die gesamte Prüfung nach den dafür gültigen Regeln stattfinden. Unsere wenigen dargestellten Messwerte zeigen, wie das funktioniert. Sie ergeben für sich allein noch keinen vollständigen Produkt-FinalScore.
Für die folgende Kassenrechnung nehmen wir deshalb ausdrücklich zwei Ergebnisse einer umfassenden, vollständig geprüften Modellbewertung an: A erhält im Beispiel die Gesamtklasse minus drei, B die Klasse plus zwei. Das sind angenommene Klassen für das Rechenbeispiel, keine echten Freigaben zweier Produkte.
Damit kommen wir zu dem Punkt, an dem die Wirkungsökonomie den Markt verändert.
Warum ein besseres T-Shirt heute teurer wirken kann
Bei Shirt A setzen wir Herstellung und Vertrieb mit acht Euro an, bei B mit zehn. Beide Unternehmen kalkulieren vier Euro Stücküberschuss vor ihren Ertragsteuern. Damit beträgt der Nettopreis von A zwölf Euro, der von B vierzehn Euro.
Bei der im Beispiel angenommenen normalen Umsatzsteuer von 19 Prozent entstehen die Ladenpreise vom Anfang: 14,28 Euro für A und 16,66 Euro für B. Zwei Euro und 38 Cent Unterschied.
Der höhere Ausgangspreis von B entsteht in dieser Beispielkalkulation nicht aus schlechterer Wirtschaftlichkeit. Wir haben höhere Herstellungs- und Vertriebskosten angesetzt, während der Stücküberschuss gleich bleibt. In einem realen Markt können ressourcensparende Verfahren sogar Kosten senken. Entscheidend ist, dass der ursprüngliche Preis allein keine vollständige Auskunft über die Folgen der Herstellung gibt.
Die Wirkungsökonomie verändert deshalb die Spielregeln, nicht die Freiheit der Menschen, ihre Produkte selbst auszusuchen.
Warum wir nicht jedem Käfer einen Europreis geben müssen
Es gibt bereits Ansätze, die versteckten Folgen unseres Wirtschaftens sichtbar machen. Beim True-Cost-Pricing werden Umwelt- und Sozialbelastungen erfasst und in Geld bewertet. Der so berechnete wahre Preis addiert diese Kosten zum üblichen Marktpreis. Die klassische Pigou-Steuer setzt an einem ähnlichen Problem an: Im theoretischen Idealfall entspricht ihr Steuersatz dem zusätzlichen Schaden, den eine wirtschaftliche Tätigkeit der Gesellschaft verursacht. Beide Ansätze zeigen, warum ein niedriger Ladenpreis nicht zwangsläufig niedrige Kosten für alle bedeutet.
Doch versuchen wir das einmal konsequent für jedes Produkt: Was kostet ein verlorener Käfer? Welchen Eurobetrag setzen wir für den Verlust eines Lebensraums an? Wie bepreisen wir die langfristigen Folgen verschmutzten Wassers? Für einzelne Schäden gibt es anerkannte Schätzverfahren. Andere lassen sich nur unter weitreichenden Annahmen in Geld ausdrücken. Und manche Schutzgrenzen, etwa grundlegende Rechte, dürfen durch keine Zahlung ausgehebelt werden.
Die Wirkungsökonomie wählt für ihre Steuerungsinstrumente einen anderen Weg. Sie muss nicht zuerst jedem Schaden einen vermeintlich exakten Eurobetrag zuweisen. Sie prüft, welche messbare Wirkung vorliegt, vergleicht sie mit geltendem Recht, wissenschaftlichen Zielwerten und transparenten Bewertungsregeln und leitet daraus ein Wirkungsprofil ab. Der Gesetzgeber kann anschließend für klar definierte Merkmale oder Wirkungsklassen Steuersätze und Entlastungen beschließen. Die Steuer soll wirtschaftliche Entscheidungen in die gewünschte Richtung lenken. Sie behauptet nicht, dass der so berechnete Steuerbetrag exakt dem verursachten Schaden entspricht.
Und die nötigen Grundlagen dafür existieren in weiten Teilen bereits. Wasser- und Energieverbräuche werden erfasst, Abwasserproben untersucht, Löhne abgerechnet, Materialien und Lieferungen dokumentiert. Berichtssysteme, Prüfverfahren und wissenschaftliche Datenbanken kommen hinzu. Die Wirkungsökonomie verbindet diese Informationen mit dem Produkt und macht sie für Entscheidungen nutzbar.
Diese vorhandenen Wirkungsdaten werden übrigens auch bei True-Cost-Ansätzen verwendet. Der Unterschied liegt im nächsten Schritt: Für unsere Wirkungssteuer müssen wir nicht zusätzlich jede einzelne Folge in einen Geldwert übersetzen. Stattdessen legen wir überprüfbare Ziele, Schutzgrenzen und demokratisch beschlossene Anreize zugrunde. Ob die Steuer die gewünschte Verbesserung tatsächlich bewirkt, wird anschließend gemessen.
Die Wirkungssteuer: Aus einer Klasse wird eine Preisregel
Ursprünglich habe ich dafür eine Staffelung der Mehrwertsteuer nach Produktwirkung entwickelt. Das bestehende europäische Mehrwertsteuerrecht erlaubt eine solche frei gestaltete nationale Produktstaffel jedoch nicht. Deshalb geht der Entwurf des Wirkungssteuergesetzes 3.0 einen anderen Weg: Wirkung soll über rechtlich gesondert ausgestaltete Steuer-, Entlastungs- und Fördermodule wirtschaftlich relevant werden.
Entscheidend sind zwei getrennte Schritte. Erst wird die Wirkung fachlich bewertet. Dann bestimmt ein demokratisch beschlossenes Gesetz, welche steuerliche Folge eine geprüfte Klasse oder ein konkret definierter Wirkungsbefund hat. Ein Masterregister darf keinen Steuersatz zum geltenden Recht erklären.
Für unsere Rechnung verwenden wir die vorhandene WÖk-Simulationsstaffel. Sie reicht von 25 Prozent bei minus drei über 20, 15, 10 und 5 Prozent bis zu null Prozent bei plus zwei und plus drei. Diese Sätze sind Modellwerte, keine heute erhobene Wirkungssteuer.
Jetzt rechnen wir. A kostet netto zwölf Euro. Unsere angenommene Klasse minus drei führt im Beispiel zu 25 Prozent Wirkungssteuer. Das sind drei Euro. Die drei Euro wurden nicht frei als Schadenswert festgelegt. Sie entstehen aus der Kombination von angenommenem Tarif und Bemessungsgrundlage.
B kostet netto vierzehn Euro. Bei der angenommenen Klasse plus zwei beträgt die zusätzliche Wirkungssteuer null Prozent. Es kommen also keine zusätzlichen Euro hinzu.
Die normale Umsatzsteuer bleibt in diesem Szenario bestehen. Für A berechnen wir sie auf fünfzehn Euro, also auf Nettopreis plus angenommene Wirkungssteuer. Das ergibt 2,85 Euro. Auf dem neuen Preisschild von A stehen 17,85 Euro. Bei B bleiben es 16,66 Euro.
Gerade eben war A das billigere Shirt. Jetzt ist B günstiger. Nicht durch einen Aufruf, moralischer einzukaufen. Sondern durch eine andere wirtschaftliche Regel.
Das ist eine Simulation einer möglichen Rechtsgestaltung, keine bereits gültige Steuer. Ob eine konkrete neue Abgabe zulässig ist und wie genau ihre Umsatzsteuerbemessung erfolgt, muss das entsprechende Gesetz klären.
Und die Kundin mit ihren 15 Euro?
Sie steht wieder vor dem Regal. B ist jetzt zwar günstiger als A. Aber 16,66 Euro sind immer noch mehr, als sie ausgeben kann. Eine Wirtschaft, die bessere Produkte fördern will, darf diese Frage nicht ignorieren.
Deshalb ergänzen wir das Beispiel um einen Wirkungsfonds. Nicht als wundersame Geldquelle, sondern mit einer überprüfbaren Rechnung.
Hundert Menschen kaufen A. Pro Stück fallen drei Euro zusätzliche Wirkungssteuer an. Das ergibt 300 Euro Einnahmen.
Hundert Menschen kaufen B. Damit auch eine Kundin mit 15 Euro das bessere Shirt erwerben kann, übernimmt der Fonds in diesem Beispiel 2,38 Euro je Kauf. Für hundert Shirts benötigt er 238 Euro. Von den 300 Euro bleiben 62 Euro vor Verwaltungskosten und weiteren Aufgaben übrig.
An der Ladenkasse bezahlt die Kundin für B jetzt 14,28 Euro. Der Händler erhält trotzdem seine kalkulierten 16,66 Euro: 14,28 Euro von ihr, 2,38 Euro aus dem Fonds. Die im Beispiel höheren Herstellungskosten und der kalkulierte Stücküberschuss werden nicht einfach gekürzt.
Die Zahl 2,38 Euro ist kein staatlich festgesetzter Schadenspreis. Sie ist hier eine gezielt gewählte Entlastung, die genau den ursprünglichen Preisunterschied ausgleicht. Ihre Finanzierung ist für dieses Verkaufsszenario nachgerechnet.
Und was geschieht, wenn das bessere Shirt zum Bestseller wird? Dann kaufen vielleicht nur noch 50 Menschen A, aber 150 Menschen B. Die Einnahmen aus A sinken auf 150 Euro. Für denselben Zuschuss an 150 Käuferinnen und Käufer wären 357 Euro nötig. Es fehlen 207 Euro - bevor Verwaltungskosten berücksichtigt werden.
Deshalb braucht der Fonds klare Budgetregeln. Er kann den Zuschuss anpassen oder zusätzliche, parlamentarisch beschlossene Mittel erhalten. In diesem Szenario sinken die Einnahmen, weil weniger Shirts vom Typ A gekauft werden. Ob der Anreiz diese Verschiebung auslöst, müsste in der Praxis geprüft werden. Sie dürfen aber nicht als dauerhaft garantierte Finanzierungsquelle eingeplant werden.
Was die Unternehmen davon haben
Der veränderte Preis wirkt bis in die Einkaufsabteilungen zurück. Eine Marke hat einen zusätzlichen Grund, sich für eine Färberei mit besseren Messwerten zu entscheiden. Eine Näherei mit besseren Arbeitsbedingungen wird attraktiver. Wer Material spart, Produkte langlebiger macht oder Prozesse verbessert, kann wirtschaftliche Vorteile gewinnen.
Auch die Idee einer besonderen Anrechnungsregel bei negativ bewerteten Vorleistungen gehört zur Geschichte der Wirkungssteuer. Sie betrifft Geschäfte zwischen Unternehmen. Eine bereits gezahlte Eingangs-Wirkungssteuer könnte nach einer gesonderten gesetzlichen Regel teilweise nicht anrechenbar sein. Dann bleibt die Belastung bei der einkaufenden Firma und beeinflusst ihre Lieferantenwahl.
Das ist etwas anderes als der normale Vorsteuerabzug bei der Mehrwertsteuer. Und es ist auch etwas anderes als der Abzug von Betriebsausgaben bei der Gewinnsteuer. Wird eine solche Eingangssteuerregel eingeführt, muss sie so gestaltet sein, dass eine lange Lieferkette nicht allein wegen mehrfacher Besteuerung immer teurer wird.
Deshalb rechnen wir in unserem T-Shirt-Kassenbon eine einmalige zusätzliche Produktsteuer. Eine mehrstufige Eingangssteuer-Anrechnung wird nicht noch einmal obendrauf geschlagen. Für die Fachleute lassen sich beide Varianten getrennt untersuchen.
Die Wirkungsökonomie besteht ohnehin nicht nur aus einer Steuer. Unternehmen können ihre Produktion verändern. Banken können Wirkungsrisiken in ihre Finanzierungsentscheidungen einbeziehen. Die öffentliche Hand kann bei der Beschaffung bessere Produkte gezielt berücksichtigen. Und die tatsächlichen Folgen werden später geprüft.
Warum die Lieferkette nicht an der Grenze endet
Baumwolle wird angebaut, wo Klima und Standort den Anbau ermöglichen. Spinnerei, Färberei, Nähen und Handel liegen häufig in verschiedenen Ländern. Wenn wir nur die letzte Fabrik in Deutschland betrachten, sehen wir deshalb nur einen Ausschnitt. Und wenn wir nur die Emissionen betrachten, die auf deutschem Boden entstehen, übersehen wir einen Teil der Wirkungen unserer eingekauften Güter.
Die Wirkungsökonomie verfolgt das Produkt entlang seiner tatsächlichen Wertschöpfung. Eine importierte Stoffrolle verliert ihre Produktionsgeschichte nicht beim Grenzübertritt. Auch bei einem vollständig importierten T-Shirt bleiben Baumwollanbau, Wasser, Energie und Arbeit relevante Prüffelder. Entscheidend sind nachgewiesene Eigenschaften und Wirkungen, nicht eine pauschale Bevorzugung nach Herkunft.
Steuerlich ist diese Grundidee anspruchsvoll. Für eine zusätzliche Abgabe müsste der Gesetzgeber genau regeln, wer sie schuldet, wann sie entsteht, welche Nachweise auch aus anderen Ländern anerkannt werden und wie unnötige Doppelbelastungen verhindert werden. Europäisches Binnenmarktrecht und internationale Handelsregeln müssen dabei eingehalten werden. Ein deutscher Grenzaufschlag nach Belieben wäre keine tragfähige Lösung.
Deshalb gehören zu einem guten Modell transparente Produktregeln, vergleichbare Nachweise, funktionierende Berichtigungen und das Recht auf Überprüfung. Wenn sich eine falsche Angabe korrigieren lässt, muss das Verfahren eine Korrektur ermöglichen. Die Wirkungsklassifizierung soll Wettbewerb verbessern, nicht Unternehmen mit der größten Compliance-Abteilung automatisch gewinnen lassen.
Warum sich die Wirtschaft nicht auf den Kassenbon reduzieren lässt
Bei unserem Beispiel greifen Steuer und Fonds ineinander. Die eigentliche Veränderung beginnt früher: in der Produktentwicklung und im Einkauf. Ein Hersteller, der seine Färberei modernisiert, investiert einmal und kann danach dauerhaft weniger Abwasserbelastung verursachen. Ein Unternehmen, das seine Stoffe langlebiger macht, verkauft möglicherweise weniger Ersatzshirts, kann dafür aber ein hochwertigeres Produkt anbieten. Und eine Marke, die existenzsichernde Löhne in ihre Kalkulation einbezieht, verändert die wirtschaftlichen Bedingungen ihrer Zulieferer.
Die Wirkungsökonomie macht diese Entscheidungen für Unternehmen, Geldgeber und öffentliche Auftraggeber nachvollziehbar. Sie verlangt nicht von allen denselben Produktionsweg. Sie schafft einen Rahmen, in dem bessere nachgewiesene Folgen mehr Gewicht bekommen. Die Unternehmenssteuerung verbindet dafür Ziele und Maßnahmen mit Verantwortlichkeiten und mit späteren Messungen. In der Beschaffung lassen sich prüfbare Produktmerkmale berücksichtigen. Bei Investitionen können Ressourcenverbrauch, Risiken und tatsächliche Verbesserungen in die Entscheidung einfließen.
Gleichzeitig gehört Kaufkraftschutz zum System. Wer sich heute schon mit jedem Einkauf schwer tut, darf nicht die Hauptlast einer Reform bezahlen. Deshalb sind Entlastungen, ein verlässlicher Grundbedarf und die Prüfung der Verteilungsfolgen kein schöner Zusatz. Sie gehören zur Architektur einer wirkungsorientierten Wirtschaft. Unsere Kundin mit ihren 15 Euro steht dafür stellvertretend.
Auch der Staat hat eine konkrete Aufgabe: Er muss steuerliche Einnahmen und Ausgaben im Haushalt nachvollziehbar führen. Die drei Euro aus unserer Modellsteuer werden nicht gleichzeitig zum Zuschuss, zur Kläranlage und zur allgemeinen Sozialleistung. Jeder Euro darf nur einmal ausgegeben werden. Der Sinn des Fonds ist nicht, möglichst lange Geld aus schlechten Produkten zu sammeln. Ein Erfolg ist gerade, wenn solche Belastungen zurückgehen, weil die Produktion besser wird. Dann muss die Finanzierung neu justiert werden.
Was ändert sich wirklich?
Nehmen wir an, unsere Marke bestellt künftig häufiger bei der besseren Färberei. Dann sollte sich das in realen Lieferungen und Investitionen zeigen. Verbessern sich die Abwasserwerte? Sinkt die Belastung des Gewässers? Werden mehr Beschäftigte existenzsichernd bezahlt? Halten die Shirts länger? Kaufen Menschen weniger, weil ihre Kleidung länger nutzbar ist? Oder verlagern sich Schäden an einen anderen Ort?
Das sind Wirkungen erster, zweiter und dritter Ordnung. Die Wirkungsökonomie hört nicht beim Score oder beim Kassenbon auf. Sie prüft später, ob die gewünschte Veränderung tatsächlich eingetreten ist. Ein besserer Bericht ist noch kein saubererer Fluss. Und eine niedrigere Rechnung ist noch kein Beweis für eine bessere Gesellschaft.
Aber das System kann eine nachvollziehbare Kette herstellen: Aus vorhandenen Informationen wird eine geprüfte Bewertung. Daraus wird eine wirtschaftliche Entscheidung. Und ihre Folgen werden anschließend beobachtet. Was nicht funktioniert, muss korrigiert werden.
Warum wir damit beginnen können
Für einen praktischen Start braucht es keine neue Weltstatistik. Man kann zwei reale, vergleichbare Produktchargen auswählen, vorhandene Mess- und Produktionsdaten verbinden und die WÖk-Bewertung als Schattenrechnung nachvollziehen. Branchen- und Prozessdaten können dort ergänzen, wo die Fachmethode dies erlaubt. Für Rechtskonformität, Arbeitsrechte und harte Grenzen müssen die konkreten betrieblichen Nachweise geprüft werden.
Die Messverfahren, viele Datenquellen und große Teile der Bewertungsarchitektur existieren bereits. Die verbleibende Arbeit liegt in der nachvollziehbaren Produktzuordnung, in der Validierung einzelner Maßstäbe und in der rechtlich zulässigen Ausgestaltung der Steuer- und Fördermodule. Das ist eine konkrete Umsetzungsaufgabe - kein Grund, die gesamte Idee auf unbestimmte Zeit zu vertagen.
In der öffentlichen Erklärung müssen wir nicht jeden technischen Sonderfall ausbreiten. In einer seriösen Methode müssen sie trotzdem geregelt sein. Ein wesentliches Wirkungsfeld wird nicht verschwiegen. Ein Branchenwert wird nicht als echte Messung ausgegeben. Und ein nicht geprüfter Schutzstandard erhält keine erfundene Freigabe. Die Leserinnen und Leser sollen wissen, worauf sich das Ergebnis stützt. Die Fachprüfung muss zusätzlich nachrechenbar bleiben.
Noch einmal an die Kasse
Erinnert ihr euch an unsere Kundin mit 15 Euro? Am Anfang konnte sie nur das billigere, schlechter hergestellte Shirt bezahlen. In der durchgerechneten Wirkungssteuer- und Fondssimulation kostet sie das bessere Shirt am Ende 14,28 Euro. Der Laden erhält seine kalkulierten 16,66 Euro. Das Geld kommt nicht aus dem Nichts. Die Beispielrechnung zeigt, wie die Belastung und die Entlastung zusammenwirken - und an welcher Stelle eine Finanzierungslücke entstehen kann.
Der Sinn der Wirkungsökonomie ist nicht, Menschen beim Einkaufen zusätzliche Moralfragen aufzubürden. Sie sollen auch weiterhin frei entscheiden können. Aber die Preise, Förderungen und Investitionsentscheidungen sollen die tatsächlichen Folgen unserer Wirtschaft besser berücksichtigen.
Wer bessere Wirkungen erzielt, soll nicht länger im Preiswettbewerb bestraft werden. Und wer Schäden verursacht, soll daraus keinen ungerechtfertigten wirtschaftlichen Vorteil gewinnen.
Manchmal reichen zwei T-Shirts, um zu zeigen, wie viel wir verändern können, wenn wir nicht nur die Produkte vergleichen - sondern die Regeln, nach denen ihre Preise entstehen.
Quellen und methodische Hinweise
Stand: 15. November 2026. Die T-Shirt-Mengen, Löhne, Abwasser- und Klimawerte sowie Preise sind Modellannahmen. Die Quellen erklären die verwendeten Methoden, Normen und die projektinternen Bewertungsregeln. Es handelt sich nicht um eine reale Produktzertifizierung und nicht um geltendes Wirkungssteuerrecht.
WÖk-Grundlagen: Führender Begriffsleitfaden v1.8 (01.10.2026); Masterregister v1.4 (16.08.2026), WOK-E-127/R12, WOK-S-101/R27 und Blatt 04_Tarifmodell; WStG 3.0 - Gesamtneufassung 2026, insbesondere §§ 55-57, 61, 66-67 und 100 sowie Anhang A. Die beiden Bewertungsregeln und die Simulationsstaffel wurden auch mit Register v1.5 abgeglichen.
Europäische Berichterstattung: Europäische Wertpapier- und Marktaufsichtsbehörde (ESMA), Nachhaltigkeitsberichterstattung und die 2026 veröffentlichten Omnibus-Änderungen und Richtlinie (EU) 2026/470
Ökologischer Fußabdruck von Bekleidung: Europäische Kommission, PEF-Methodik für Kleidung und Schuhe
Produktbezogene Klimabilanzierung: GHG Protocol - Product Life Cycle Standard
Lebenslohn: Internationale Arbeitsorganisation (ILO), Living Wages
NACE: Eurostat - EU-Klassifikation wirtschaftlicher Tätigkeiten
EU-Umsatzsteuerrecht: Richtlinie 2006/112/EG, insbesondere Art. 73, 78, 168 und 401
Deutsches Umsatzsteuerrecht: Umsatzsteuergesetz, § 10 Bemessungsgrundlage
Rechenanhang - zum Nachvollziehen
Ausgangspunkt ohne Wirkungssteuer: A: 8,00 Euro Kosten + 4,00 Euro Stücküberschuss = 12,00 Euro netto; mit 19 Prozent Umsatzsteuer 14,28 Euro. B: 10,00 Euro Kosten + 4,00 Euro Stücküberschuss = 14,00 Euro netto; mit 19 Prozent Umsatzsteuer 16,66 Euro.
Fiktive Wirkungsklassen-Tarife: A: angenommene Gesamtklasse -3, 25 Prozent von 12,00 Euro = 3,00 Euro. B: angenommene Gesamtklasse +2, 0 Prozent von 14,00 Euro = 0 Euro. Beide Gesamtklassen dienen nur der Modellrechnung.
Rechnung an der Ladenkasse im Beispiel: A: 12,00 + 3,00 + 19 Prozent Umsatzsteuer auf 15,00 = 17,85 Euro. B: 14,00 + 19 Prozent Umsatzsteuer auf 14,00 = 16,66 Euro. Die Umsatzsteuerbemessung für eine neue Abgabe und die Zulässigkeit eines solchen Moduls bedürfen einer konkreten Rechtsprüfung.
Fondsrechnung bei 100 A / 100 B: 100 × 3,00 = 300,00 Euro zusätzliche Einnahmen; 100 × 2,38 = 238,00 Euro Zuschüsse; 62,00 Euro vor Kosten und weiteren Verwendungen übrig. B-Kundenpreis 16,66 - 2,38 = 14,28 Euro; Händler erhält 16,66 Euro.
Gegenprobe bei 50 A / 150 B: 50 × 3,00 = 150,00 Euro Einnahmen; 150 × 2,38 = 357,00 Euro erforderliche Zuschüsse. Fehlbetrag 207,00 Euro vor Verwaltungskosten.
Separate Vorleistungsregel: Das ursprüngliche Modell einer eingeschränkten Anrechnung negativer Eingangs-Wirkungssteuer ist vom einmaligen Produktmodul und vom normalen Umsatzsteuer-Vorsteuerabzug zu unterscheiden. Eine solche Regel ist nicht zusätzlich in die oben berechneten Preise eingerechnet. Eine Umsetzung müsste Kaskaden vermeiden und eigene Steuergesetzgebung voraussetzen.
Datenstatus: Primärmessungen, geprüfte Betriebswerte, geeignete Sekundärdaten und Schätzungen sind zu unterscheiden. Ein fehlender Nachweis darf nicht zur Nullwirkung werden. Für Rechtskonformität und harte Schutzgrenzen genügen pauschale Branchenmittel nicht. Die detaillierte Datenhierarchie gehört in die Methoden- und Registerdokumentation; im Journal ist die notwendige Grundregel erklärt.
Weiter: Zum Einstieg in die Wirkungsökonomie, zum Wirkungssteuergesetz und zum führenden Begriffsleitfaden.